Il Washington Consensus: ascesa e declino di una politica di potenza travestita da teoria dello sviluppo economico
Sono poche le espressioni proprie dell’economia politica che hanno avuto tanta fortuna quanto il Washington Consensus. Questo termine è stato coniato nel 1989 dall’economista John Williamson per descrivere un pacchetto di riforme su cui si registrava un accordo di fatto tra il Fondo Monetario Internazionale, la Banca Mondiale e il Dipartimento del Tesoro statunitense (Williamson, 1990). Un termine detestato dai cortei no-global, un intero decennio perduto latinoamericano di cui è diventato il capro espiatorio comodo e, infine, un oggetto di studio per chi osserva le relazioni internazionali attraverso la lente della geoeconomia.
Questo scarto tra l’intenzione originaria di Williamson, ossia una fotografia descrittiva di un momento tecnico e il destino semantico del termine è di per sé un caso di studio su come le idee economiche viaggino, si irrigidiscano in dottrina e finiscano per funzionare come leve del potere.
Questo articolo intende ripercorrere le origini storiche del Consensus, analizzarne il contenuto e l’applicazione, discuterne le critiche e proporne una lettura che va oltre l’economia autoreferenziale, restituendo al fenomeno la sua dimensione geopolitica: il Washington Consensus non fu soltanto una teoria dello sviluppo, ma anche, e forse soprattutto, un dispositivo attraverso cui si è esercitata, in una fase precisa della storia contemporanea, l’egemonia economica degli Stati Uniti e delle istituzioni multilaterali a guida occidentale.
Le radici storiche: il crollo di Bretton Woods
Al fine di comprendere perché un insieme di raccomandazioni tecniche abbia potuto assumere un simile peso storico, occorre risalire a monte agli anni Settanta. Il sistema di Bretton Woods, che dal 1944 aveva ancorato le valute mondiali al dollaro e il dollaro all’oro, collassò nel 1971 con la sospensione unilaterale della convertibilità decisa dall’amministrazione Nixon, il cosiddetto Nixon shock. Ne seguì un decennio di cambi flessibili, shock petroliferi nel 1973 e nel 1979, nonché il riciclaggio dei petrodollari: gli ingenti surplus dei Paesi esportatori di greggio confluirono, tramite le banche commerciali occidentali, in prestiti a tassi variabili concessi a governi dell’America Latina, dell’Africa e dell’Europa dell’Est, spesso senza un’adeguata valutazione del rischio.
La crisi del debito
La svolta arrivò con il cosiddetto Volcker shock del 1979, quando, per domare l’inflazione statunitense, la Federal Reserve guidata da Paul Volcker portò i tassi d’interesse a livelli record, con effetti immediati sul costo del debito estero a tasso variabile dei Paesi in via di sviluppo. Nell’agosto 1982 il Messico annunciò l’impossibilità di onorare il proprio debito, innescando quella che la storiografia economica chiama la crisi del debito latinoamericano o il decennio perduto (Ocampo, 2014).
I successivi tentativi di gestione della crisi, come il Piano Baker (1985), basato su nuovi prestiti condizionati a riforme strutturali, e il Piano Brady (1989), che introdusse la cartolarizzazione e la riduzione parziale del debito, furono il laboratorio in cui si formò la grammatica delle riforme poi codificate da Williamson. Il suo saggio What Washington Means by Policy Reform fu presentato proprio in quell’anno, il 1989, alla stessa conferenza dell’Institute for International Economics che doveva dire all’America Latina come uscire dalla crisi.
Inoltre, in questo quadro, andrebbe ricordato un precedente che i manuali citano meno spesso: il Cile di Pinochet. Il regime cileno aveva già sperimentato, a partire dalla metà degli anni Settanta, un programma di liberalizzazione radicale disegnato dai cosiddetti Chicago Boys, economisti cileni formati sotto Milton Friedman e Arnold Harberger. Quell’esperimento, condotto in un contesto di regime autoritario, con la soppressione di ogni mediazione sindacale e politica, anticipò molte delle ricette successivamente sistematizzate a Washington e ricorda quanto la storia di queste riforme sia stata, fin dall’inizio, intrecciata a contesti politici del tutto parziali.
I dieci punti di Williamson: un quadro diagnostico più che un manifesto programmatico
Nel saggio del 1989 di cui sopra, Williamson individuò dieci aree di riforma su cui riteneva esistesse un consenso condiviso tra i policy makers di stanza a Washington: disciplina fiscale, riorientamento della spesa pubblica verso settori ad alto rendimento sociale, riforma fiscale volta ad ampliare la base imponibile, liberalizzazione dei tassi d’interesse, tassi di cambio competitivi, liberalizzazione del commercio, apertura agli investimenti diretti esteri, privatizzazione delle imprese pubbliche, deregolamentazione e tutela dei diritti di proprietà.
Questo risulta essere un dato spesso trascurato, ma storicamente importante, a tal punto che lo stesso Williamson ha più volte precisato, anche in pubblicazioni successive (Williamson, 2000), di non aver voluto proporre l’esportazione o imposizione di un programma neoliberista universale, tanto meno di aver incluso la piena liberalizzazione dei movimenti di capitale a breve termine tra le sue raccomandazioni originarie.
Fu piuttosto la ricezione istituzionale del suo lavoro, da parte del FMI e della Banca Mondiale negli anni Novanta, a irrigidire quella “diagnosi” in un pacchetto di condizionalità applicato in modo relativamente uniforme a contesti economici, sociali e politici molto diversi tra loro e, andrebbe aggiunto, geograficamente e territorialmente differenti: politiche pensate per economie trattate come punti astratti, indifferenti alla distanza dai mercati, alla morfologia urbana o alla dotazione infrastrutturale dei singoli territori, hanno prodotto risultati difformi non a causa di un fallimento nell’implementazione, ma perché ignoravano ex ante la variabile che più di ogni altra ne condizionava l’esito: la geografia.
Questa discrepanza tra l’intenzione originaria dell’autore e l’uso istituzionale del suo lavoro è centrale per capire perché il termine sia diventato, negli anni successivi, un bersaglio polemico più ampio di quanto il testo originale giustificasse.
L’America Latina come laboratorio del Washington Consensus
Tra la fine degli anni Ottanta e i primi anni Novanta, le istituzioni di Bretton Woods resero l’erogazione di prestiti e la ristrutturazione del debito vincolate all’adozione di programmi di aggiustamento strutturale ispirati a questi principi. Il Messico di Miguel de la Madrid e poi di Carlos Salinas de Gortari avviò privatizzazioni su larga scala, apertura al commercio internazionale e altri interventi, costruendo un percorso che avrebbe dato luogo al North American Free Trade Agreement (NAFTA) del 1994.
L’Argentina
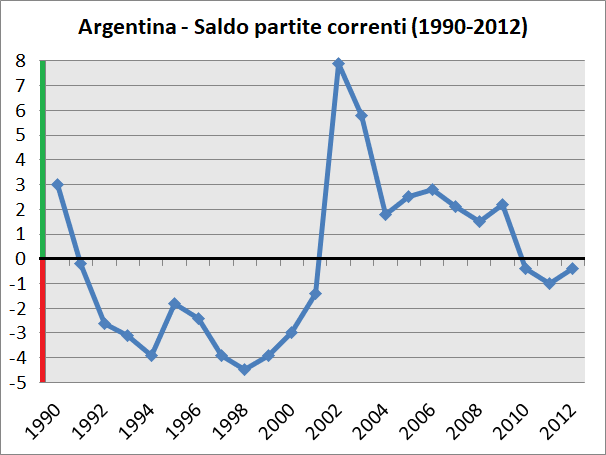
L’Argentina di Carlos Menem spinse la ricetta fino al suo punto più radicale nel 1991, sfociando nella Legge di Convertibilità che ancorò il peso al dollaro in rapporto di parità, oltre a un vasto programma di privatizzazioni (energia, telecomunicazioni, ferrovie). Anche il Brasile, seppur con tempi e modalità differenti, intraprese aperture commerciali e finanziarie nel corso del decennio.
Inevitabilmente, questo processo non fu soltanto un esercizio di politica economica interna, ma fu anche, in senso stretto, un esercizio di potere geoeconomico da parte degli Stati Uniti d’America. Le istituzioni che imponevano le condizionalità, infatti, avevano sede a Washington, erano governate da sistemi di voto ponderato che riflettevano i rapporti di forza dell’epoca, con gli Stati Uniti detentori di un potere di veto de facto sulle decisioni più rilevanti del Fondo Monetario Internazionale, e agivano in una regione, come quella dell’America Latina, storicamente considerata dagli Stati Uniti come propria sfera d’influenza fin dalla dottrina Monroe.
Alcuni economisti, come Jagdish Bhagwati e Robert Wade, hanno descritto questa interconnessione di interessi strategici ed istituzionali tra Wall Street, il Tesoro statunitense e il FMI come Wall Street-Treasury complex (Bhagwati, 1998; Wade, 1998), un concetto utile per comprendere il Washington Consensus non solo come teoria dello sviluppo economico, ma come architettura di governance globale che convogliava interessi finanziari, priorità geopolitiche statunitensi e imperativi tecnocratici in un unico strumento di policy, solo in apparenza positivo per i Paesi aderenti.
Le crisi finanziarie degli anni Novanta
La fiducia in questo programma di sviluppo fu progressivamente incrinata da una sequenza di crisi che condividevano un tratto comune: la liberalizzazione rapida e mal programmata dei conti finanziari. La crisi del peso messicano del 1994-95, la cosiddetta crisi Tequila, mostrò come capitali esteri attratti da riforme di apertura potessero defluire con altrettanta rapidità, innescando svalutazioni imponenti della moneta. A seguire, la crisi finanziaria asiatica del 1997, che colpì Thailandia, Indonesia e Corea del Sud, derivò in larga parte dalla liberalizzazione dei sistemi bancari nazionali in assenza di una vigilanza prudenziale adeguata da parte degli attori globali e internazionali, con un afflusso di capitali a breve termine che si rivelò estremamente volatile.
A chiudere il ciclo, furono la grave crisi russa del 1998 e il collasso della convertibilità argentina nel 2001, con un default sul debito sovrano allora tra i più grandi della storia, che trasformarono il Paese, che pure era stato presentato negli anni Novanta come allievo esemplare del Washington Consensus, nel suo più citato esempio di fallimento politico ed economico.
Il fallimento del Washington Consensus
Fu in questo contesto che Joseph Stiglitz, allora capo economista della Banca Mondiale, e premio Nobel per l’Economia proprio nel 2001, elaborò una critica interna e influente alla sequenza delle liberalizzazioni imposte dal FMI, sostenendo che l’apertura indiscriminata dei conti di capitale, priva di istituzioni regolatorie adeguate, avesse essa stessa generato instabilità anziché prevenirla (Stiglitz, 2002). L’economista Dani Rodrik, da posizioni distinte ma convergenti, insistette sulla necessità di istituzioni giuste per il contesto giusto, criticando l’idea di un modello di riforma universalmente applicabile a prescindere dalle condizioni istituzionali locali (Rodrik, 2007).
Oltre il tema della volatilità macrofinanziaria, la critica più dura al Consensus ha riguardato la sua dimensione distributiva. La riduzione della spesa pubblica, la compressione salariale associata alla flessibilizzazione del mercato del lavoro e la privatizzazione di imprese e servizi pubblici, spesso realizzate in tempi rapidi e con scarsa attenzione ai meccanismi di regolazione post-privatizzazione, produssero, in numerosi contesti latinoamericani, un aumento delle disuguaglianze misurate dal coefficiente di Gini nel corso degli anni Novanta, insieme a una percezione diffusa di depauperamento nei ceti medi e popolari.
La Commissione economica per l’America Latina e i Caraibi delle Nazioni Unite documentò a più riprese come la crescita realizzata in quel decennio si accompagnasse a una redistribuzione della ricchezza sfavorevole ai quintili più poveri della popolazione (CEPAL, 1998). Questo scollamento tra risultati macroeconomici aggregati e condizioni di vita percepite alimentò, nel decennio successivo, l’ondata di governi della cosiddetta marea rosa (Venezuela, Brasile, Argentina, Bolivia, Ecuador) esplicitamente critici verso l’esperienza e i prodotti del Washington Consensus.
Il Washington Consensus come strumento geoeconomico
È qui che la ricostruzione storica smette di bastare a sé stessa e chiede la lente della geoeconomia. Letto in questa chiave, le raccomandazioni tecniche del Washington Consensus erano, in realtà, l’espressione economica di un momento geopolitico preciso: il crepuscolo della Guerra Fredda e, dopo il 1989, il “momento unipolare” statunitense. La caduta del Muro di Berlino coincise quasi esattamente con la formulazione del Washington Consensus, e la sua diffusione globale negli anni Novanta si intrecciò con la narrazione, allora dominante, della vittoria definitiva del modello di mercato liberale sulle economie pianificate di stampo socialista: infatti, la tesi della fine della storia di Francis Fukuyama (1992) ne fu la traduzione filosofico-politica.
Le istituzioni di Bretton Woods, di fatto, proiettavano potere tanto quanto lo descrivevano: la condizionalità dei prestiti internazionali si tradusse nella possibilità per Washington di orientare le scelte di politica economica di paesi terzi senza ricorrere alla coercizione militare o diplomatica diretta, un caso da manuale di quello che oggi la letteratura politologica definisce “economic statecraft”, ossia l’arte del controllo politico per mezzo dell’economia.
La reazione a questo modello è arrivata negli anni Duemila, sotto forma di modelli di sviluppo alternativi alla matrice statunitense, come il “Beijing Consensus”, termine coniato da Joshua Cooper Ramo nel 2004, che provò a sintetizzare un approccio cinese allo sviluppo fondato su gradualismo riformista, ruolo attivo dello Stato e non ingerenza politica nelle condizionalità economiche (Ramo, 2004). Questo modello sarebbe stato proiettato su scala globale dalla Cina attraverso la Belt and Road Initiative, offrendo ai Paesi in via di sviluppo una fonte di finanziamento infrastrutturale alternativa a quella, condizionata, delle istituzioni di Washington.
La svolta avviata con la crisi finanziaria globale del 2008
Se le crisi degli anni Novanta avevano eroso la fiducia nel Washington Consensus alla periferia del sistema-mondo, la crisi finanziaria globale del 2008-2009 la incrinò al centro del sistema-mondo. Il collasso di Lehman Brothers e la successiva Grande Recessione dimostrarono che la deregolamentazione finanziaria e la fiducia nell’autoregolazione dei mercati, pilastri ideologici neoliberisti affini a quelli del Washington Consensus, sebbene applicati questa volta alle economie avanzate, potevano generare instabilità sistemica anche nel cuore del capitalismo globale. La risposta dei governi del G20, fondata su massicci interventi pubblici di salvataggio bancario, stimolo fiscale coordinato e successivo incremento della regolamentazione del sistema finanziario, come ad esempio gli accordi di Basilea III, rappresentò un’ammissione implicita che il paradigma dello Stato minimo non fosse più sostenibile nemmeno nelle economie che lo avevano esportato.
Fu in questo clima che nel 2009 l’FMI, sotto la direzione di Dominique Strauss-Kahn prima e Christine Lagarde poi, iniziò a rivedere pubblicamente alcune delle proprie posizioni storiche sulla liberalizzazione dei movimenti di capitale, riconoscendo in specifiche circostanze la legittimità di controlli temporanei sui capitali (IMF, 2012).
La geoeconomia del XXI secolo: la mano invisibile alla sicurezza economica
Il decennio successivo ha visto un’accelerazione di questa transizione, in un contesto internazionale sempre più segnato dalla competizione strategica tra Stati Uniti e Cina. La letteratura geopolitica ha coniato l’espressione “weaponized interdependence” per descrivere come reti economiche e finanziarie globali, dai sistemi di pagamento come SWIFT alle catene di approvvigionamento dei semiconduttori, siano diventate esse stesse strumenti di coercizione geopolitica (Farrell & Newman, 2019), come dimostrato dalle sanzioni finanziarie imposte alla Russia dopo l’invasione dell’Ucraina nel 2022 e dai controlli sulle esportazioni di tecnologie avanzate verso la Cina.
Dunque, il segnale più esplicito di rottura con l’eredità del Consensus originario è arrivato però da Washington stessa. Nell’aprile 2023, il Consigliere per la sicurezza nazionale statunitense Jake Sullivan ha pronunciato, presso la Brookings Institution, un discorso intitolato Renewing American Economic Leadership che la stampa e gli osservatori hanno immediatamente ribattezzato come Nuovo Washington Consensus (Sullivan, 2023). Il discorso rivendicava esplicitamente il ritorno della politica industriale attiva, attraverso il CHIPS and Science Act e l’Inflation Reduction Act, la protezione selettiva di settori strategici, il friendshoring delle catene di approvvigionamento verso Paesi alleati e la subordinazione di alcune scelte commerciali a considerazioni di sicurezza nazionale, un’inversione quasi punto per punto dei dieci precetti di Williamson, pronunciata dalle stesse istituzioni che quei precetti avevano storicamente promosso.
Si tratta di un esito che pochi osservatori degli anni Novanta avrebbero previsto, e che testimonia quanto le dottrine economiche siano permeabili al mutare degli equilibri geopolitici: il libero mercato smette di essere un fine e torna a essere, esplicitamente, uno strumento subordinato a obiettivi di sicurezza e potenza nazionale.
Dalla de-dollarizzazione al multipolarismo
Infine, un ultimo terreno su cui si misura l’eredità geoeconomica del Consensus è quello, oggi molto dibattuto, della cosiddetta de-dollarizzazione. L’espansione del gruppo BRICS, che dal 2024 include, oltre ai membri originari, Paesi come Egitto, Etiopia, Emirati Arabi Uniti e Iran, con l’Indonesia entrata nel 2025, ha rilanciato il dibattito sulla possibilità di un sistema monetario internazionale meno centrato sul dollaro, attraverso accordi di scambio in valuta locale e la creazione di infrastrutture di pagamento alternative a SWIFT.
Alcuni analisti leggono in questa dinamica l’emergere di quello che è stato definito, con formula volutamente paradossale, un Consensus 2.0 de facto, non più un consenso sulle politiche, ma un consenso crescente, sia pure informale, sulla necessità di ridurre l’esposizione strutturale al dollaro come strumento di potere statunitense (Collins, 2025). Tuttavia, i dati raccolti dall’Atlantic Council attraverso il proprio Dollar Dominance Monitor suggeriscono un quadro più sfumato: il dollaro resta di gran lunga la valuta dominante nelle riserve, nella fatturazione del commercio internazionale e nei mercati dei capitali, e i tentativi di sostituirlo restano finora parziali e frammentati (Atlantic Council, 2025).
Conclusioni
Ripercorrere la parabola del Washington Consensus a distanza di oltre tre decenni permette di trarne una lezione che riguarda in particolare il modo in cui le idee economiche si intrecciano con i rapporti di potere del proprio tempo storico: negli anni Novanta, il Consensus poté imporsi come ortodossia incontrastata in quanto coincise con l’apice dell’egemonia geopolitica ed economica statunitense e con l’assenza di modelli di sviluppo alternativi credibili. La sua erosione, negli anni Duemila e ancor più nel decennio in corso, ha viaggiato in parallelo con l’emergere di un ordine internazionale più multipolare, in cui la Cina propone un proprio modello di sviluppo, gli Stati Uniti stessi rivendicano un ritorno alla politica industriale e alla protezione strategica, e un numero crescente di paesi del Sud globale cerca margini di autonomia rispetto a entrambi i poli.
La domanda che resta aperta per la ricerca geoeconomica e politologica non è dunque se il Washington Consensus sia “finito” ma cosa lo sostituirà: se un nuovo ordine più attento alla specificità dei contesti locali e alla sostenibilità sociale delle riforme, come auspicato da gran parte della critica, oppure semplicemente un diverso riequilibrio geoeconomico, in cui la politica economica torna esplicitamente a essere uno strumento tra gli altri della competizione tra potenze.
Alessio Costanzo Fedele per Questione Civile
Fonti:
Atlantic Council (2025). Dollar Dominance Monitor. Geoeconomics Center. https://www.atlanticcouncil.org/programs/geoeconomics-center/dollar-dominance-monitor/
Bhagwati, J. (1998). “The Capital Myth: The Difference between Trade in Widgets and Dollars”. Foreign Affairs, 77(3).
Blackwill, R. D. & Harris, J. M. (2016). War by Other Means: Geoeconomics and Statecraft. Harvard University Press / Belknap Press.
CEPAL – Comisión Económica para América Latina y el Caribe (1998). Panorama Social de América Latina. Nazioni Unite.
Collins, C. (2025). “De-Dollarization Is a Plausible Outcome of the New Washington Consensus”. Global Policy, Wiley Online Library. https://onlinelibrary.wiley.com/doi/10.1111/1758-5899.70109
Farrell, H. & Newman, A. L. (2019). “Weaponized Interdependence: How Global Economic Networks Shape State Coercion”. International Security, 44(1).
Fukuyama, F. (1992). The End of History and the Last Man. Free Press.
International Monetary Fund (2012). The Liberalization and Management of Capital Flows: An Institutional View. IMF Policy Paper.
Ocampo, J.A. (2014), “The Latin American Debt Crisis in Historical Perspective”, in J.A. Ocampo (a cura di), International Monetary Cooperation: Essays in Honor of Richard N. Cooper, Palgrave Macmillan
Ramo, J. C. (2004). The Beijing Consensus. The Foreign Policy Centre, Londra.
Rodrik, D. (2007). One Economics, Many Recipes: Globalization, Institutions, and Economic Growth. Princeton University Press.
Stiglitz, J. E. (2002). Globalization and Its Discontents. W. W. Norton & Company.
Sullivan, J. (2023). Remarks by National Security Advisor Jake Sullivan on Renewing American Economic Leadership, Brookings Institution, 27 aprile 2023. https://www.brookings.edu/articles/reactions-to-national-security-advisor-jake-sullivans-brookings-speech/
Wade, R. (1998). “The Asian Debt-and-Development Crisis of 1997-?: Causes and Consequences”. World Development, 26(8).
Williamson, J. (1990). “What Washington Means by Policy Reform”, in Williamson, J. (a cura di), Latin American Adjustment: How Much Has Happened?. Institute for International Economics, Washington D.C.
Williamson, J. (2000). “What Should the World Bank Think about the Washington Consensus?”. The World Bank Research Observer, 15(2).
